簿記3級の仕訳は、勘定科目を丸暗記するより「取引で何が増減したか」を考えると整理しやすくなります。最初に資産・負債・純資産・収益・費用の5要素と借方・貸方のルールを覚え、短い取引から練習しましょう。
この記事では、初学者がつまずきやすい左右の判断を図解し、解説用に作成したオリジナル仕訳12例を紹介します。日本商工会議所が公開する試験問題の転載や非公開CBT問題の再現ではありません。
制度情報確認日:2026年11月3日/学習例は税金・手数料等の指定がない簡略化した条件です。
簿記3級の仕訳とは?取引を左右に分けて記録すること
仕訳は、商品を売った、代金を払った、銀行から借り入れたといった取引を、決められた勘定科目と金額で記録する方法です。たとえば「商品20,000円を現金で販売した」なら、現金が20,000円増え、売上が20,000円発生したことを表します。
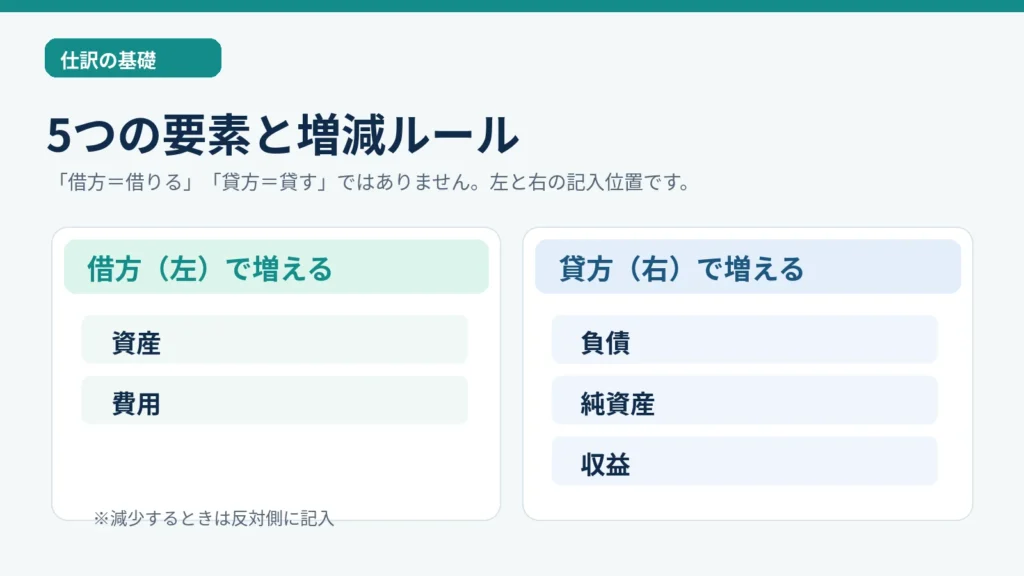
簿記では左側を借方(かりかた)、右側を貸方(かしかた)と呼びます。日常語の「借りる」「貸す」という意味で判断すると混乱しやすいため、まずは記入する場所の名前だと覚えましょう。
借方と貸方は「左と右」|5つの要素で判断する
| 5つの要素 | 増えるとき | 減るとき | 例 |
|---|---|---|---|
| 資産 | 借方(左) | 貸方(右) | 現金・普通預金・売掛金 |
| 負債 | 貸方(右) | 借方(左) | 買掛金・借入金 |
| 純資産 | 貸方(右) | 借方(左) | 資本金 |
| 収益 | 貸方(右) | 借方(左) | 売上 |
| 費用 | 借方(左) | 貸方(右) | 仕入・支払家賃・通信費 |
たとえば現金を受け取ると資産が増えるので左、現金を支払うと資産が減るので右です。一方、売上が発生すると収益が増えるので右、家賃を支払うと費用が増えるので左です。借方と貸方の金額合計は必ず一致します。
仕訳を解く3ステップ|まずは現金売上で練習
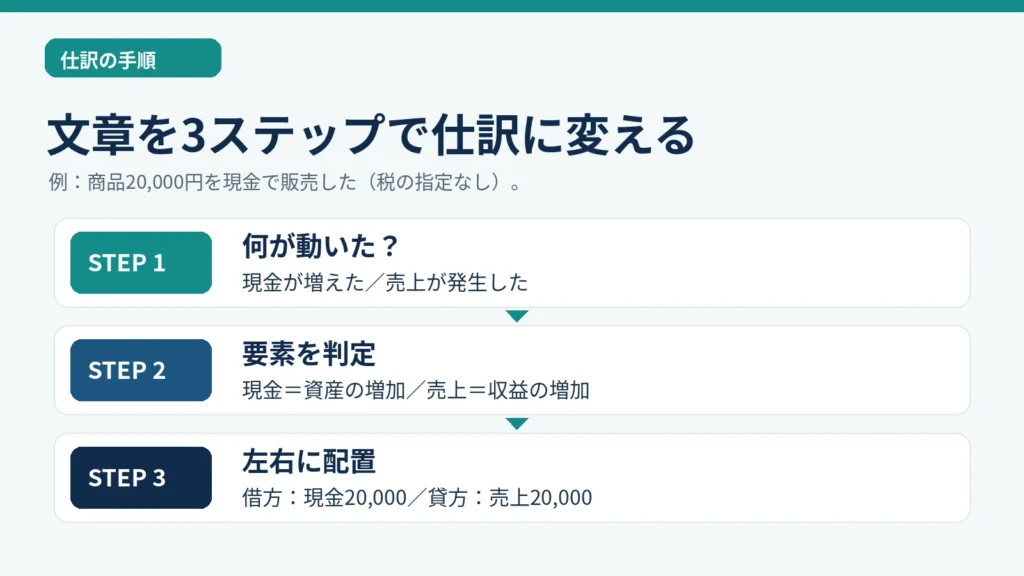
ステップ1:取引で動いたものを2つ探す
「商品20,000円を現金で販売した」なら、「現金」と「売上」に着目します。問題文の「現金で」「掛けで」「普通預金から」などの表現は、どの勘定科目を使うかの重要な手がかりです。
ステップ2:それぞれの要素と増減を判断する
現金は資産で、今回は増加しています。売上は収益で、今回発生しています。したがって現金は借方、売上は貸方です。
ステップ3:借方と貸方に金額を記入する
| 借方 | 貸方 |
|---|---|
| 現金 20,000 | 売上 20,000 |
左右が一致したら、取引の説明と矛盾していないか確認します。金額が合っていても「現金」と「売掛金」を取り違えれば正解になりません。
よく使う仕訳12例|オリジナル問題で確認
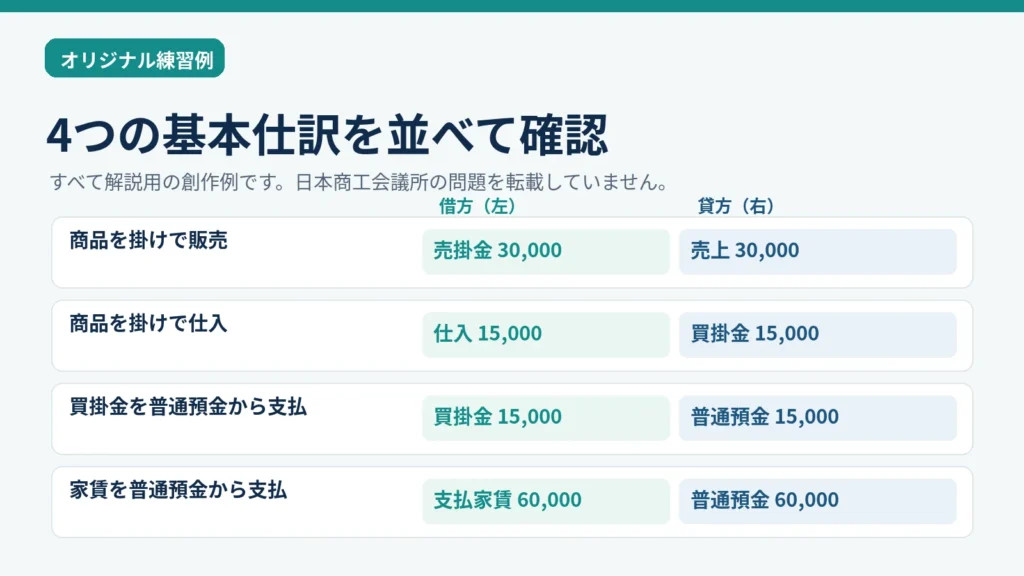
以下は学習用に作成した例です。商品売買は三分法を前提とし、消費税・振込手数料等の指定はないものとします。実際の試験では問題文の指示を優先してください。
| 取引 | 借方(左) | 貸方(右) |
|---|---|---|
| 1.事業開始時に現金100,000円を出資した | 現金 100,000 | 資本金 100,000 |
| 2.商品20,000円を現金で販売した | 現金 20,000 | 売上 20,000 |
| 3.商品30,000円を掛けで販売した | 売掛金 30,000 | 売上 30,000 |
| 4.商品15,000円を掛けで仕入れた | 仕入 15,000 | 買掛金 15,000 |
| 5.買掛金15,000円を普通預金から支払った | 買掛金 15,000 | 普通預金 15,000 |
| 6.売掛金30,000円を現金で回収した | 現金 30,000 | 売掛金 30,000 |
| 7.家賃60,000円を普通預金から支払った | 支払家賃 60,000 | 普通預金 60,000 |
| 8.電話代8,000円を現金で支払った | 通信費 8,000 | 現金 8,000 |
| 9.銀行から100,000円を借り、普通預金に入金された | 普通預金 100,000 | 借入金 100,000 |
| 10.事務用品2,000円を現金で購入し、購入時に費用処理した | 消耗品費 2,000 | 現金 2,000 |
| 11.商品購入の内金10,000円を現金で前払いした | 前払金 10,000 | 現金 10,000 |
| 12.商品販売の内金10,000円を現金で受け取った | 現金 10,000 | 前受金 10,000 |
12例の考え方と間違えやすい点
1.事業開始時に現金100,000円を出資した:現金という資産が増えるので借方、資本金という純資産が増えるので貸方です。
2.商品20,000円を現金で販売した:現金が増え、売上という収益が発生します。
3.商品30,000円を掛けで販売した:後で代金を受け取る権利である売掛金が増えます。
4.商品15,000円を掛けで仕入れた:三分法を前提とした仕訳です。仕入は費用、買掛金は負債です。
5.買掛金15,000円を普通預金から支払った:買掛金という負債が減り、普通預金という資産も減ります。
6.売掛金30,000円を現金で回収した:現金が増え、売掛金が減ります。売上をもう一度計上しません。
7.家賃60,000円を普通預金から支払った:家賃という費用が発生し、預金が減ります。
8.電話代8,000円を現金で支払った:通信費が増え、現金が減ります。
9.銀行から100,000円を借り、普通預金に入金された:預金という資産と借入金という負債が同時に増えます。
10.事務用品2,000円を現金で購入し、購入時に費用処理した:購入時に消耗品費として処理するという条件に基づく仕訳です。
11.商品購入の内金10,000円を現金で前払いした:商品をまだ受け取っていないため、仕入ではなく前払金を計上します。
12.商品販売の内金10,000円を現金で受け取った:商品をまだ引き渡していないため、売上ではなく前受金を計上します。
仕訳が覚えられないときの復習方法
1.勘定科目を5要素に分類する
「売掛金は資産」「買掛金は負債」「仕入は費用」と、勘定科目をグループに分けて覚えましょう。最初から仕訳の完成形だけを暗記すると、金額や支払方法が変わったときに対応しにくくなります。
2.同じ取引の発生と決済をセットで解く
掛けで商品を売ったときは「売掛金/売上」、その代金を回収したときは「現金/売掛金」です。売上は最初の販売時に計上しているため、回収時にもう一度売上を計上しません。仕入と買掛金も同じように発生と支払いを対で練習しましょう。
3.間違いの原因を「科目・左右・金額」に分ける
間違えた問題に「科目選択ミス」「借方貸方の逆」「金額の読み違い」の印を付けると、復習すべき内容が明確になります。翌日と数日後に同じ論点を解き直し、説明なしで左右を判断できるか確かめてください。
4.仕訳だけで終わらず総合問題につなげる
簿記3級の試験では仕訳以外にも帳簿・決算の理解が必要です。日本商工会議所の公式案内では、商業簿記3題以内、試験時間60分、合格基準70%以上とされています。仕訳を一通り解けるようになったら、公式サンプル問題で総合問題への応用を確認しましょう。
仕訳が苦手な人は動画教材を補助にする方法もある
オンスク.JP「簿記3級仕訳マスター講座」(公式)は、公式案内で講義動画13回、練習問題110問、講義スライド等の教材を紹介しています。独学で仕訳の考え方をつかみにくい人は、無料体験の内容を確認する方法があります。ただし、公式ページ記載の改訂日は2021年3月30日であり、2027年度の改定範囲に対応しているかは確認できません。受験年度に合うか必ず確かめてください。
2027年度の試験に向けて注意すること
日本商工会議所は2027年4月1日以降の試験に適用する新しい出題区分表を確定しています。2026年度の問題を解く人と、2027年度の新範囲で受験する人は、教材・演習問題の対応年度を確認してください。この記事の12例は基本的な仕訳の考え方を説明するためのもので、改定後の全出題範囲を網羅するものではありません。
よくある質問
Q.借方と貸方はどちらがプラスですか?
一律に左がプラス、右がマイナスというわけではありません。資産・費用は借方で増え、負債・純資産・収益は貸方で増えます。勘定科目が属する5要素で判断します。
Q.仕訳を全部暗記しないといけませんか?
頻出の勘定科目は覚える必要がありますが、完成形だけを丸暗記するのはおすすめしません。取引の意味と増減を説明できるようにすると、初めて見る条件でも考えやすくなります。
Q.無料で仕訳の練習はできますか?
日本商工会議所が公開しているサンプル問題を利用できます。ただし、公式サンプル問題の著作権は日本商工会議所にあり、無断転載・無断営利利用は禁止されています。必ず公式サイトから入手してください。
まとめ|「科目→増減→左右」の順で考えよう
仕訳を理解する近道は、勘定科目を5要素に分け、何が増えたか・減ったかを考えることです。まず現金取引、次に掛取引、最後に前払金・前受金などの例へ進めると、つまずきを整理しやすくなります。
教材選びに迷っている人は、簿記3級テキスト4冊の比較記事で対応年度と演習構成を確認してください。社会人向けの資格全体を比較したい人は、3か月で取れる資格まとめも参考になります。
参考情報・確認日
- 日本商工会議所「簿記3級 試験科目・注意事項」
- 日本商工会議所「出題区分表」2026年7月31日
- 日本商工会議所「簿記サンプル問題」
- 日本商工会議所「サンプル問題追加のお知らせ」2026年4月30日
- オンスク.JP「簿記3級仕訳マスター講座」
確認日:2026年11月3日。掲載した仕訳は本記事用の創作例です。実際の出題問題や特定の教材から転載したものではありません。